Domain quadranten.de kaufen?
Wir ziehen mit dem Projekt
quadranten.de um.
Sind Sie am Kauf der Domain
quadranten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain quadranten.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Hollmann:Vorschlag zu einer Abgrenzung, Fachbücher von Christoph Walter HollmannDas Fachbuch "Vorschlag zu einer Abgrenzung von Tatbestands- und Verbotsirrtum auf Basis des Demokratieprinzips" von Christoph Walter Hollmann bietet eine tiefgehende Analyse der unterschiedlichen Behandlung von Irrtümern im deutschen Strafrecht. Es wird untersucht, warum diese Differenzierung zwischen tatsächlichen und rechtlichen Irrtümern seit jeher besteht und welche theoretischen Grundlagen dem zugrunde liegen. Die Arbeit beleuchtet die straf- und demokratietheoretischen Aspekte und entwickelt einen Vorschlag zur Interpretation des Vorsatzbegriffs sowie der relevanten Irrtumsvorschriften in den §§ 16 und 17 StGB sowie § 11 OWiG. Hollmann plädiert für eine Neuausrichtung der Irrtumseinordnung, insbesondere bei normativen Tatbestandsmerkmalen, um eine gerechtere Handhabung der entsprechenden Vorschriften zu ermöglichen. Ziel ist es, schuldunangemessene Strafen zu vermeiden und eine täterfreundlichere Anwendung des Rechts zu fördern.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aneignung und Abgrenzung, Fachbücher von Tonio Hölscher, Kai TrampedachDer Band vereint die Beiträge einer Tagung des Exzellenzclusters „Asien und Europa im globalen Kontext“, die an der Universität Heidelberg stattfand. Im Fokus steht die Antithese zwischen Ost und West, die in der griechischen Antike zwischen dem 6. und dem 2. Jahrhundert v. Chr. konstruiert wurde. Sie wird hier als ein vielschichtiges Spannungsfeld begriffen, auf dem politische, gesellschaftliche und kulturelle Strukturen und Impulse von beiden Seiten in eine dynamische Wechselwirkung eintraten. Verschiedene Aspekte von Kultur – Religion, Wissenschaft, Weltsicht, Wirtschaft, Architektur und Lebensstil – werden mit Blick auf diesen Gegensatz nebeneinander gestellt. Archäologen, Historiker und Philologen aus den Bereichen des Alten Orients und des antiken Griechenlands betrachten parallel jeweils einen dieser Sektoren, um Übereinstimmungen und Unterschiede zwischen ihnen erkennbar zu machen. Durch diesen balancierten und flexiblen Dialog sollen die Dominanz der westlichen Perspektive und der monolithische Charakter des daraus abgeleiteten Konzeptes „Orient“ versus „westliche Welt“ aufgebrochen und überwunden werden, ohne dass die historische Wirkmacht dieser Konzepte negiert würde.120,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **


Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
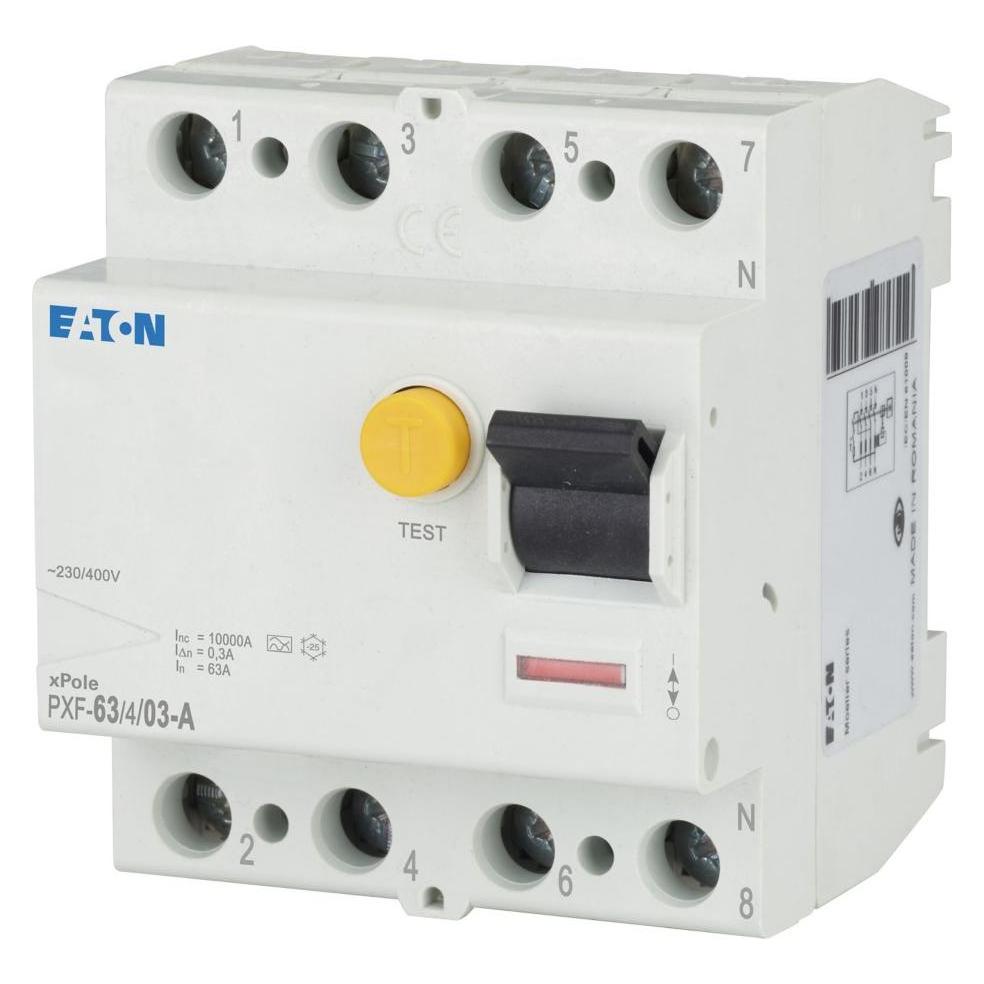
Eaton, Schutzschalter, Sicherungstyp (Kategorisierung)Der Eaton PXF-63/4/03-A ist ein kompakter Fehlerstromschutzschalter, der für den Einsatz in Wohn- und Zweckbauten konzipiert wurde. Mit einer Nennstromstärke von 63 A und einer Nennspannung von 400 V bietet dieser 4-polige Schalter eine zuverlässige Lösung zum Schutz vor elektrischen Fehlerströmen. Die Schaltleistung von 10 kA gewährleistet eine hohe Sicherheit und Effizienz im Betrieb. Der Schalter ist mit einer Auslöse-Charakteristik vom Typ A ausgestattet, was ihn ideal für den Schutz von Personen und elektrischen Anlagen macht. Die internationale Schutzart IP20 sorgt dafür, dass der Schalter in Innenräumen eingesetzt werden kann, während der Betriebstemperaturbereich von -25 bis 40 °C eine vielseitige Anwendbarkeit ermöglicht. Der Eaton PXF-63/4/03-A ist somit eine ausgezeichnete Wahl für alle, die Wert auf Sicherheit und Zuverlässigkeit in elektrischen Installationen legen. - Schaltleistung von 10 kA für hohe Sicherheit - Auslöse-Charakteristik Typ A für Personenschutz - Internationale Schutzart IP20 für Innenanwendungen - Betriebstemperaturbereich von -25 bis 40 °C - Geeignet für Wohn- und Zweckbauten.83,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hollmann:Vorschlag zu einer Abgrenzung, Fachbücher von Christoph Walter HollmannDas Fachbuch "Vorschlag zu einer Abgrenzung von Tatbestands- und Verbotsirrtum auf Basis des Demokratieprinzips" von Christoph Walter Hollmann bietet eine tiefgehende Analyse der unterschiedlichen Behandlung von Irrtümern im deutschen Strafrecht. Es wird untersucht, warum diese Differenzierung zwischen tatsächlichen und rechtlichen Irrtümern seit jeher besteht und welche theoretischen Grundlagen dem zugrunde liegen. Die Arbeit beleuchtet die straf- und demokratietheoretischen Aspekte und entwickelt einen Vorschlag zur Interpretation des Vorsatzbegriffs sowie der relevanten Irrtumsvorschriften in den §§ 16 und 17 StGB sowie § 11 OWiG. Hollmann plädiert für eine Neuausrichtung der Irrtumseinordnung, insbesondere bei normativen Tatbestandsmerkmalen, um eine gerechtere Handhabung der entsprechenden Vorschriften zu ermöglichen. Ziel ist es, schuldunangemessene Strafen zu vermeiden und eine täterfreundlichere Anwendung des Rechts zu fördern.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Aneignung und Abgrenzung, Fachbücher von Tonio Hölscher, Kai TrampedachDer Band vereint die Beiträge einer Tagung des Exzellenzclusters „Asien und Europa im globalen Kontext“, die an der Universität Heidelberg stattfand. Im Fokus steht die Antithese zwischen Ost und West, die in der griechischen Antike zwischen dem 6. und dem 2. Jahrhundert v. Chr. konstruiert wurde. Sie wird hier als ein vielschichtiges Spannungsfeld begriffen, auf dem politische, gesellschaftliche und kulturelle Strukturen und Impulse von beiden Seiten in eine dynamische Wechselwirkung eintraten. Verschiedene Aspekte von Kultur – Religion, Wissenschaft, Weltsicht, Wirtschaft, Architektur und Lebensstil – werden mit Blick auf diesen Gegensatz nebeneinander gestellt. Archäologen, Historiker und Philologen aus den Bereichen des Alten Orients und des antiken Griechenlands betrachten parallel jeweils einen dieser Sektoren, um Übereinstimmungen und Unterschiede zwischen ihnen erkennbar zu machen. Durch diesen balancierten und flexiblen Dialog sollen die Dominanz der westlichen Perspektive und der monolithische Charakter des daraus abgeleiteten Konzeptes „Orient“ versus „westliche Welt“ aufgebrochen und überwunden werden, ohne dass die historische Wirkmacht dieser Konzepte negiert würde.120,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fettsäure-Analyse Selbsttest NorsanAnwendungsgebiet von Fettsäure-Analyse Selbsttest NorsanMit dem Fettsäure-Analyse Selbsttest Norsan können Sie bequem von Zuhause Ihre Fettsäurewerte bestimmen lassen. Gemessen wird das Omega-6/3-Verhältnis, der Omega3-Index sowie 26 Fettsäuren. Die Auswertung Ihres Blutes wird von einem unabhängigen Labor durchgeführt. Der individuelle Bedarf an Omega 3 lässt sich mithilfe des Selbsttests zur Analyse des Fettsäure- und Omega-Profils (NORSAN Analyse) belegen. Mit einigen Tropfen Blut aus der Fingerbeere wird Ihr Fettsäure-Profil analysiert und Sie erhalten unter anderem Informationen zu: Omega-3 Index: Gibt den Anteil der marinen Omega-3-Fettsäuren EPA und DHA im Verhältnis zu den gesamten Fettsäuren an. NORSAN empfiehlt einen Anteil von über 8 %. Omega 6/3-Verhältnis: Weist auf das Verhältnis zwischen Omega-6 und Omega-3-Fettsäuren hin, die bei der Entzündungsbildung und -hemmung entscheidend mitwirken. Ein zu hohes Omega-6/3 Verhältnis (Omega-3-Ratio) führt zu einem unerwünscht hohen Entzündungsniveau im Körper. Transfett-Anteil: Transfette sind Fettstoffe, die nicht natürlich in den Körper gehören. Transfette schaden den Zellen. Der Transfett-Anteil sollte niedrig sein. Es wird empfohlen, dass die industriellen Transfette weniger als 0,50 % der gesamten Fettsäuren ausmachen sollen. Wirkstoffe / Inhaltsstoffe / ZutatenIm Lieferumfang enthalten:- Bestellanforderung für die Blutanalyse - Blutentnahmeset mit Nadel- Folienbeutel- Test-Papier zum Auftrag des entnommenen Blutes und frankierten Rücksendeumschlag - Anleitung zur Blutentnahme und Anforderung des Analyseergebnisses - Auswertung durch ein unabhängiges Labor - Anschließend Befund mit ErnährungsempfehlungGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. Fettsäure-Analyse Selbsttest Norsan können in Ihrer Versandapotheke www.juvalis.de er70,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Henke, Thorsten: Leitfaden Korrektur und BewertungLeitfaden Korrektur und Bewertung , Orientierungshilfe für den alltäglichen Korrektur-Marathon Wie werden frei verfasste Schülertexte korrigiert? Nach welchen Maßgaben werden Klassenarbeiten und Klausuren mit offenen Antwortformaten überhaupt bewertet? Wie kann die zeitraubende Korrekturtätigkeit möglichst verlässlich und transparent gestaltet werden? Diese Fragen stellen sich nicht nur viele Referendare, Quereinsteiger und angehende Lehrkräfte. Selbst erfahrene Lehrerinnen und Lehrer sind bisweilen unsicher, wenn sie ihre Korrekturen Schülern, Eltern oder Kollegen gegenüber erläutern oder rechtfertigen müssen. Was in der Lehrerausbildung oft nur am Rande vermittelt wird - das greift dieser fächerübergreifende und praxisorientierte Leitfaden auf. Mit vielen anschaulichen Korrekturbeispielen schafft er Orientierung im alltäglichen Korrektur-Marathon. Der Autor schlägt nicht nur Qualitätsmaßstäbe vor, sondern systematisiert auch Fehler und Korrekturzeichen - ein Ansatz, der in der Fachliteratur bislang nicht konsequent verfolgt worden ist. Darüber hinaus enthält der Band hilfreiche Tipps, wie die Effizienz von Korrekturen gesteigert werden kann, um den Zeitaufwand einerseits so gering wie möglich zu halten und andererseits nach einem verständlichen und möglichst nachvollziehbaren System individuelle Beurteilungen vorzunehmen. Weg von einer eher ganzheitlichen Beurteilung hin zu einer kriterienorientierten Bewertung, die allen Schülerinnen und Schülern gerecht zu werden versucht! Der Leitfaden richtet sich an Lehrkräfte, die frei verfasste Schülertexte in Klassenarbeiten und Klausuren an einer weiterführenden Schule zu korrigieren und zu bewerten haben. Angesprochen sind vor allem Lehrerinnen und Lehrer für das Fach Deutsch sowie für Fremdsprachen oder für gesellschafts- und sozialwissenschaftliche Fächer. , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 202002, Produktform: Kartoniert, Autoren: Henke, Thorsten, Seitenzahl/Blattzahl: 128, Keyword: kriterienorientierte Bewertung; Beurteilung Klassenarbeiten; Qualitätsmaßstäbe, Fachschema: Didaktik / Fachdidaktik~Fachdidaktik~Pädagogik / Schule~Didaktik~Unterricht / Didaktik, Fachkategorie: Didaktische Kompetenz und Lehrmethoden, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Schulen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer, Länge: 231, Breite: 161, Höhe: 8, Gewicht: 233, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0140, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 273925124,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.