Domain quadranten.de kaufen?
Wir ziehen mit dem Projekt
quadranten.de um.
Sind Sie am Kauf der Domain
quadranten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain quadranten.de kaufen?
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
Ähnliche Suchbegriffe für Hypothek
Top-Angebote
Produkte zum Begriff Hypothek:
-
Hollmann:Vorschlag zu einer Abgrenzung, Fachbücher von Christoph Walter HollmannDas Fachbuch "Vorschlag zu einer Abgrenzung von Tatbestands- und Verbotsirrtum auf Basis des Demokratieprinzips" von Christoph Walter Hollmann bietet eine tiefgehende Analyse der unterschiedlichen Behandlung von Irrtümern im deutschen Strafrecht. Es wird untersucht, warum diese Differenzierung zwischen tatsächlichen und rechtlichen Irrtümern seit jeher besteht und welche theoretischen Grundlagen dem zugrunde liegen. Die Arbeit beleuchtet die straf- und demokratietheoretischen Aspekte und entwickelt einen Vorschlag zur Interpretation des Vorsatzbegriffs sowie der relevanten Irrtumsvorschriften in den §§ 16 und 17 StGB sowie § 11 OWiG. Hollmann plädiert für eine Neuausrichtung der Irrtumseinordnung, insbesondere bei normativen Tatbestandsmerkmalen, um eine gerechtere Handhabung der entsprechenden Vorschriften zu ermöglichen. Ziel ist es, schuldunangemessene Strafen zu vermeiden und eine täterfreundlichere Anwendung des Rechts zu fördern.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aneignung und Abgrenzung, Fachbücher von Tonio Hölscher, Kai TrampedachDer Band vereint die Beiträge einer Tagung des Exzellenzclusters „Asien und Europa im globalen Kontext“, die an der Universität Heidelberg stattfand. Im Fokus steht die Antithese zwischen Ost und West, die in der griechischen Antike zwischen dem 6. und dem 2. Jahrhundert v. Chr. konstruiert wurde. Sie wird hier als ein vielschichtiges Spannungsfeld begriffen, auf dem politische, gesellschaftliche und kulturelle Strukturen und Impulse von beiden Seiten in eine dynamische Wechselwirkung eintraten. Verschiedene Aspekte von Kultur – Religion, Wissenschaft, Weltsicht, Wirtschaft, Architektur und Lebensstil – werden mit Blick auf diesen Gegensatz nebeneinander gestellt. Archäologen, Historiker und Philologen aus den Bereichen des Alten Orients und des antiken Griechenlands betrachten parallel jeweils einen dieser Sektoren, um Übereinstimmungen und Unterschiede zwischen ihnen erkennbar zu machen. Durch diesen balancierten und flexiblen Dialog sollen die Dominanz der westlichen Perspektive und der monolithische Charakter des daraus abgeleiteten Konzeptes „Orient“ versus „westliche Welt“ aufgebrochen und überwunden werden, ohne dass die historische Wirkmacht dieser Konzepte negiert würde.120,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **

Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
Top-Angebote
Produkte zum Begriff Hypothek:
-
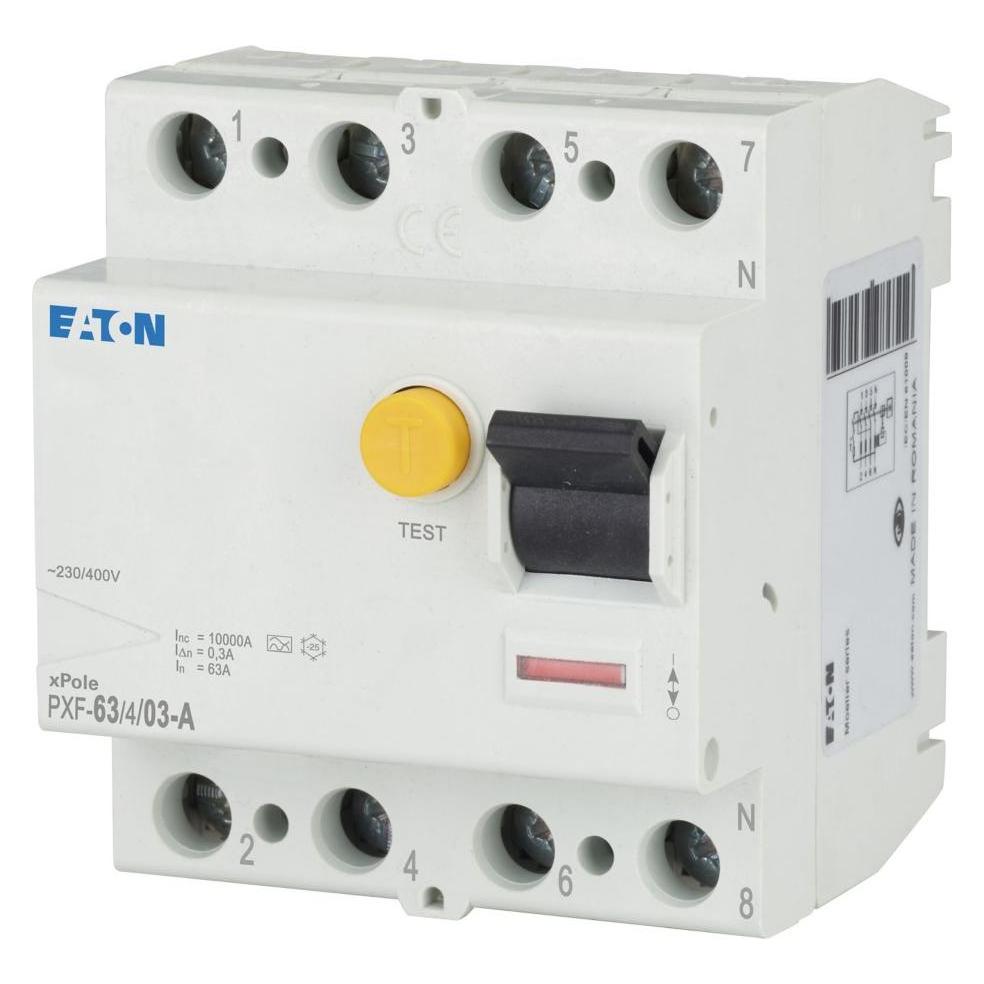
Eaton, Schutzschalter, Sicherungstyp (Kategorisierung)Der Eaton PXF-63/4/03-A ist ein kompakter Fehlerstromschutzschalter, der für den Einsatz in Wohn- und Zweckbauten konzipiert wurde. Mit einer Nennstromstärke von 63 A und einer Nennspannung von 400 V bietet dieser 4-polige Schalter eine zuverlässige Lösung zum Schutz vor elektrischen Fehlerströmen. Die Schaltleistung von 10 kA gewährleistet eine hohe Sicherheit und Effizienz im Betrieb. Der Schalter ist mit einer Auslöse-Charakteristik vom Typ A ausgestattet, was ihn ideal für den Schutz von Personen und elektrischen Anlagen macht. Die internationale Schutzart IP20 sorgt dafür, dass der Schalter in Innenräumen eingesetzt werden kann, während der Betriebstemperaturbereich von -25 bis 40 °C eine vielseitige Anwendbarkeit ermöglicht. Der Eaton PXF-63/4/03-A ist somit eine ausgezeichnete Wahl für alle, die Wert auf Sicherheit und Zuverlässigkeit in elektrischen Installationen legen. - Schaltleistung von 10 kA für hohe Sicherheit - Auslöse-Charakteristik Typ A für Personenschutz - Internationale Schutzart IP20 für Innenanwendungen - Betriebstemperaturbereich von -25 bis 40 °C - Geeignet für Wohn- und Zweckbauten.83,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hollmann:Vorschlag zu einer Abgrenzung, Fachbücher von Christoph Walter HollmannDas Fachbuch "Vorschlag zu einer Abgrenzung von Tatbestands- und Verbotsirrtum auf Basis des Demokratieprinzips" von Christoph Walter Hollmann bietet eine tiefgehende Analyse der unterschiedlichen Behandlung von Irrtümern im deutschen Strafrecht. Es wird untersucht, warum diese Differenzierung zwischen tatsächlichen und rechtlichen Irrtümern seit jeher besteht und welche theoretischen Grundlagen dem zugrunde liegen. Die Arbeit beleuchtet die straf- und demokratietheoretischen Aspekte und entwickelt einen Vorschlag zur Interpretation des Vorsatzbegriffs sowie der relevanten Irrtumsvorschriften in den §§ 16 und 17 StGB sowie § 11 OWiG. Hollmann plädiert für eine Neuausrichtung der Irrtumseinordnung, insbesondere bei normativen Tatbestandsmerkmalen, um eine gerechtere Handhabung der entsprechenden Vorschriften zu ermöglichen. Ziel ist es, schuldunangemessene Strafen zu vermeiden und eine täterfreundlichere Anwendung des Rechts zu fördern.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Hypothek
-
Aneignung und Abgrenzung, Fachbücher von Tonio Hölscher, Kai TrampedachDer Band vereint die Beiträge einer Tagung des Exzellenzclusters „Asien und Europa im globalen Kontext“, die an der Universität Heidelberg stattfand. Im Fokus steht die Antithese zwischen Ost und West, die in der griechischen Antike zwischen dem 6. und dem 2. Jahrhundert v. Chr. konstruiert wurde. Sie wird hier als ein vielschichtiges Spannungsfeld begriffen, auf dem politische, gesellschaftliche und kulturelle Strukturen und Impulse von beiden Seiten in eine dynamische Wechselwirkung eintraten. Verschiedene Aspekte von Kultur – Religion, Wissenschaft, Weltsicht, Wirtschaft, Architektur und Lebensstil – werden mit Blick auf diesen Gegensatz nebeneinander gestellt. Archäologen, Historiker und Philologen aus den Bereichen des Alten Orients und des antiken Griechenlands betrachten parallel jeweils einen dieser Sektoren, um Übereinstimmungen und Unterschiede zwischen ihnen erkennbar zu machen. Durch diesen balancierten und flexiblen Dialog sollen die Dominanz der westlichen Perspektive und der monolithische Charakter des daraus abgeleiteten Konzeptes „Orient“ versus „westliche Welt“ aufgebrochen und überwunden werden, ohne dass die historische Wirkmacht dieser Konzepte negiert würde.120,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fettsäure-Analyse Selbsttest NorsanAnwendungsgebiet von Fettsäure-Analyse Selbsttest NorsanMit dem Fettsäure-Analyse Selbsttest Norsan können Sie bequem von Zuhause Ihre Fettsäurewerte bestimmen lassen. Gemessen wird das Omega-6/3-Verhältnis, der Omega3-Index sowie 26 Fettsäuren. Die Auswertung Ihres Blutes wird von einem unabhängigen Labor durchgeführt. Der individuelle Bedarf an Omega 3 lässt sich mithilfe des Selbsttests zur Analyse des Fettsäure- und Omega-Profils (NORSAN Analyse) belegen. Mit einigen Tropfen Blut aus der Fingerbeere wird Ihr Fettsäure-Profil analysiert und Sie erhalten unter anderem Informationen zu: Omega-3 Index: Gibt den Anteil der marinen Omega-3-Fettsäuren EPA und DHA im Verhältnis zu den gesamten Fettsäuren an. NORSAN empfiehlt einen Anteil von über 8 %. Omega 6/3-Verhältnis: Weist auf das Verhältnis zwischen Omega-6 und Omega-3-Fettsäuren hin, die bei der Entzündungsbildung und -hemmung entscheidend mitwirken. Ein zu hohes Omega-6/3 Verhältnis (Omega-3-Ratio) führt zu einem unerwünscht hohen Entzündungsniveau im Körper. Transfett-Anteil: Transfette sind Fettstoffe, die nicht natürlich in den Körper gehören. Transfette schaden den Zellen. Der Transfett-Anteil sollte niedrig sein. Es wird empfohlen, dass die industriellen Transfette weniger als 0,50 % der gesamten Fettsäuren ausmachen sollen. Wirkstoffe / Inhaltsstoffe / ZutatenIm Lieferumfang enthalten:- Bestellanforderung für die Blutanalyse - Blutentnahmeset mit Nadel- Folienbeutel- Test-Papier zum Auftrag des entnommenen Blutes und frankierten Rücksendeumschlag - Anleitung zur Blutentnahme und Anforderung des Analyseergebnisses - Auswertung durch ein unabhängiges Labor - Anschließend Befund mit ErnährungsempfehlungGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. Fettsäure-Analyse Selbsttest Norsan können in Ihrer Versandapotheke www.juvalis.de er70,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Henke, Thorsten: Leitfaden Korrektur und BewertungLeitfaden Korrektur und Bewertung , Orientierungshilfe für den alltäglichen Korrektur-Marathon Wie werden frei verfasste Schülertexte korrigiert? Nach welchen Maßgaben werden Klassenarbeiten und Klausuren mit offenen Antwortformaten überhaupt bewertet? Wie kann die zeitraubende Korrekturtätigkeit möglichst verlässlich und transparent gestaltet werden? Diese Fragen stellen sich nicht nur viele Referendare, Quereinsteiger und angehende Lehrkräfte. Selbst erfahrene Lehrerinnen und Lehrer sind bisweilen unsicher, wenn sie ihre Korrekturen Schülern, Eltern oder Kollegen gegenüber erläutern oder rechtfertigen müssen. Was in der Lehrerausbildung oft nur am Rande vermittelt wird - das greift dieser fächerübergreifende und praxisorientierte Leitfaden auf. Mit vielen anschaulichen Korrekturbeispielen schafft er Orientierung im alltäglichen Korrektur-Marathon. Der Autor schlägt nicht nur Qualitätsmaßstäbe vor, sondern systematisiert auch Fehler und Korrekturzeichen - ein Ansatz, der in der Fachliteratur bislang nicht konsequent verfolgt worden ist. Darüber hinaus enthält der Band hilfreiche Tipps, wie die Effizienz von Korrekturen gesteigert werden kann, um den Zeitaufwand einerseits so gering wie möglich zu halten und andererseits nach einem verständlichen und möglichst nachvollziehbaren System individuelle Beurteilungen vorzunehmen. Weg von einer eher ganzheitlichen Beurteilung hin zu einer kriterienorientierten Bewertung, die allen Schülerinnen und Schülern gerecht zu werden versucht! Der Leitfaden richtet sich an Lehrkräfte, die frei verfasste Schülertexte in Klassenarbeiten und Klausuren an einer weiterführenden Schule zu korrigieren und zu bewerten haben. Angesprochen sind vor allem Lehrerinnen und Lehrer für das Fach Deutsch sowie für Fremdsprachen oder für gesellschafts- und sozialwissenschaftliche Fächer. , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 202002, Produktform: Kartoniert, Autoren: Henke, Thorsten, Seitenzahl/Blattzahl: 128, Keyword: kriterienorientierte Bewertung; Beurteilung Klassenarbeiten; Qualitätsmaßstäbe, Fachschema: Didaktik / Fachdidaktik~Fachdidaktik~Pädagogik / Schule~Didaktik~Unterricht / Didaktik, Fachkategorie: Didaktische Kompetenz und Lehrmethoden, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Schulen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer, Länge: 231, Breite: 161, Höhe: 8, Gewicht: 233, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0140, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 273925124,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
-
Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.