Domain quadranten.de kaufen?
Wir ziehen mit dem Projekt
quadranten.de um.
Sind Sie am Kauf der Domain
quadranten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain quadranten.de kaufen?
Warum kalkulatorische Miete?
Die kalkulatorische Miete wird verwendet, um die Kosten für die Nutzung von Eigenkapital und Eigenleistungen in einem Unternehmen zu berücksichtigen. Sie ermöglicht es, die tatsächlichen Kosten für die Bereitstellung von Räumlichkeiten und Anlagen im Unternehmen zu erfassen, auch wenn keine tatsächliche Miete gezahlt wird. Durch die Berücksichtigung der kalkulatorischen Miete können Unternehmen eine realistischere Kostenerfassung und -verteilung vornehmen. Zudem hilft sie bei der Ermittlung des tatsächlichen Gewinns eines Unternehmens, da sie alle relevanten Kostenfaktoren einbezieht. Letztendlich dient die kalkulatorische Miete dazu, eine bessere Grundlage für unternehmerische Entscheidungen zu schaffen und die Wirtschaftlichkeit des Unternehmens zu verbessern. **
Sind kalkulatorische Kosten Fixkosten?
Sind kalkulatorische Kosten Fixkosten? Kalkulatorische Kosten sind keine Fixkosten, sondern sie sind Kosten, die rechnerisch ermittelt werden, um eine realistische Kostenerfassung zu ermöglichen. Sie dienen dazu, die tatsächlichen Kosten eines Unternehmens genauer zu bestimmen und in die Kalkulation mit einzubeziehen. Im Gegensatz dazu sind Fixkosten Kosten, die unabhängig von der Produktionsmenge konstant bleiben, wie Miete oder Gehälter. Kalkulatorische Kosten können sowohl fixe als auch variable Kosten beinhalten, je nachdem, wie sie in der Kalkulation berücksichtigt werden. Daher sind sie nicht per se Fixkosten. **


Ähnliche Suchbegriffe für Kalkulatorische
Top-Angebote
Produkte zum Begriff Kalkulatorische:
-
Aneignung und Abgrenzung, Fachbücher von Tonio Hölscher, Kai TrampedachDer Band vereint die Beiträge einer Tagung des Exzellenzclusters „Asien und Europa im globalen Kontext“, die an der Universität Heidelberg stattfand. Im Fokus steht die Antithese zwischen Ost und West, die in der griechischen Antike zwischen dem 6. und dem 2. Jahrhundert v. Chr. konstruiert wurde. Sie wird hier als ein vielschichtiges Spannungsfeld begriffen, auf dem politische, gesellschaftliche und kulturelle Strukturen und Impulse von beiden Seiten in eine dynamische Wechselwirkung eintraten. Verschiedene Aspekte von Kultur – Religion, Wissenschaft, Weltsicht, Wirtschaft, Architektur und Lebensstil – werden mit Blick auf diesen Gegensatz nebeneinander gestellt. Archäologen, Historiker und Philologen aus den Bereichen des Alten Orients und des antiken Griechenlands betrachten parallel jeweils einen dieser Sektoren, um Übereinstimmungen und Unterschiede zwischen ihnen erkennbar zu machen. Durch diesen balancierten und flexiblen Dialog sollen die Dominanz der westlichen Perspektive und der monolithische Charakter des daraus abgeleiteten Konzeptes „Orient“ versus „westliche Welt“ aufgebrochen und überwunden werden, ohne dass die historische Wirkmacht dieser Konzepte negiert würde.120,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hollmann:Vorschlag zu einer Abgrenzung, Fachbücher von Christoph Walter HollmannDas Fachbuch "Vorschlag zu einer Abgrenzung von Tatbestands- und Verbotsirrtum auf Basis des Demokratieprinzips" von Christoph Walter Hollmann bietet eine tiefgehende Analyse der unterschiedlichen Behandlung von Irrtümern im deutschen Strafrecht. Es wird untersucht, warum diese Differenzierung zwischen tatsächlichen und rechtlichen Irrtümern seit jeher besteht und welche theoretischen Grundlagen dem zugrunde liegen. Die Arbeit beleuchtet die straf- und demokratietheoretischen Aspekte und entwickelt einen Vorschlag zur Interpretation des Vorsatzbegriffs sowie der relevanten Irrtumsvorschriften in den §§ 16 und 17 StGB sowie § 11 OWiG. Hollmann plädiert für eine Neuausrichtung der Irrtumseinordnung, insbesondere bei normativen Tatbestandsmerkmalen, um eine gerechtere Handhabung der entsprechenden Vorschriften zu ermöglichen. Ziel ist es, schuldunangemessene Strafen zu vermeiden und eine täterfreundlichere Anwendung des Rechts zu fördern.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Erbschaftsteuer und Bewertung 2025, FachbücherDas Handbuch Erbschaftsteuer und Bewertung 2025 von Beck C.H. ist ein umfassendes Fachbuch, das sich mit den relevanten gesetzlichen Bestimmungen zur Erbschaft- und Schenkungsteuer sowie zur Bewertung von Vermögenswerten befasst. Es bietet eine detaillierte Analyse des Bewertungsgesetzes, des Erbschaft- und Schenkungsteuergesetzes, des Grunderwerbsteuergesetzes und des Grundsteuergesetzes. Verfasst vom Deutschen wissenschaftlichen Institut der Steuerberater e.V., richtet sich das Werk an Fachleute im Steuerwesen, die sich mit den komplexen Regelungen und deren praktischen Anwendungen auseinandersetzen. Mit einem Umfang von 1500 Seiten und einem stabilen Leinen-Einband ist das Handbuch sowohl als Nachschlagewerk als auch als Lehrmaterial geeignet. Die Publikation ist in deutscher Sprache verfasst und bietet aktuelle Informationen für das Jahr 2025, was sie zu einer wertvollen Ressource für Steuerberater, Juristen und Studierende im Bereich Steuerrecht macht. Das Handbuch ist in Deutschland produziert und spiegelt die neuesten Entwicklungen und Anforderungen im Bereich der Erbschaftsteuer und Bewertung wider.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind kalkulatorische Anderskosten?
Was sind kalkulatorische Anderskosten? Kalkulatorische Anderskosten sind Kosten, die in der Kostenrechnung zur besseren Erfolgsermittlung berücksichtigt werden, obwohl sie nicht tatsächlich angefallen sind. Sie dienen dazu, ein realistischeres Bild der Kostenstruktur eines Unternehmens zu erhalten. Zu den kalkulatorischen Anderskosten zählen beispielsweise kalkulatorische Abschreibungen, kalkulatorische Zinsen oder kalkulatorische Unternehmerlohn. Durch die Berücksichtigung dieser Kosten können Unternehmen ihre Kosten besser planen und steuern. **
-
Sind Abschreibungen kalkulatorische Kosten?
Sind Abschreibungen kalkulatorische Kosten? Abschreibungen sind keine kalkulatorischen Kosten, sondern betriebswirtschaftliche Kosten, die entstehen, wenn Vermögensgegenstände über ihre Nutzungsdauer abgeschrieben werden. Kalkulatorische Kosten hingegen sind fiktive Kosten, die in der Kostenrechnung zur internen Leistungsverrechnung verwendet werden. Sie dienen dazu, die tatsächlichen Kosten eines Unternehmens zu berechnen und Entscheidungen zu unterstützen. Abschreibungen sind hingegen eine reale Kostenposition, die die Wertminderung von Vermögensgegenständen über ihre Nutzungsdauer widerspiegelt. In der Kostenrechnung werden Abschreibungen als Teil der Gesamtkosten berücksichtigt, um die Rentabilität eines Unternehmens zu ermitteln. **
-
Was sind kalkulatorische Wagniskosten?
Was sind kalkulatorische Wagniskosten? Kalkulatorische Wagniskosten sind Kosten, die zur Berücksichtigung von Risiken und Unsicherheiten in der Kostenrechnung eines Unternehmens hinzugefügt werden. Sie dienen dazu, mögliche Verluste aufgrund von unvorhergesehenen Ereignissen oder Schwankungen abzudecken. Diese Kosten werden in der Regel als prozentualer Aufschlag auf die normalen Kosten kalkuliert. Durch die Berücksichtigung von kalkulatorischen Wagniskosten können Unternehmen besser auf unvorhergesehene Risiken vorbereitet sein und langfristig wettbewerbsfähig bleiben. **
-
Was beeinflussen kalkulatorische Kosten?
Kalkulatorische Kosten werden von verschiedenen Faktoren beeinflusst, darunter die kalkulatorischen Zinsen, die Höhe des kalkulatorischen Unternehmerlohns, Abschreibungen auf selbstgenutzte Anlagen sowie kalkulatorische Mieten für betriebseigene Gebäude. Diese Kosten sind nicht tatsächlich angefallen, sondern dienen der internen Kostenrechnung zur korrekten Ermittlung des Betriebsergebnisses. Sie beeinflussen somit maßgeblich die Kalkulation von Produktpreisen und die Bewertung der betrieblichen Leistungsfähigkeit. Letztendlich sind kalkulatorische Kosten ein wichtiger Bestandteil der internen Kostenrechnung und helfen Unternehmen, ihre Kostenstruktur transparent zu machen. **

Sind kalkulatorische Zinsen fixe Kosten?
Kalkulatorische Zinsen sind keine fixen Kosten, da sie von der Höhe des eingesetzten Kapitals abhängen und sich somit verändern können. Sie werden als fiktive Kosten betrachtet, die den entgangenen Zinsgewinn für das im Unternehmen gebundene Kapital darstellen. Kalkulatorische Zinsen werden in der Kostenrechnung verwendet, um die Kapitalkosten bei der Kalkulation von Produktpreisen oder der Bewertung von Investitionsprojekten zu berücksichtigen. Da sich die Höhe der kalkulatorischen Zinsen je nach Kapitaleinsatz ändern kann, sind sie keine fixen Kosten, sondern variabel. **
Warum sind kalkulatorische Wagnisse Anderskosten?
Kalkulatorische Wagnisse sind Anderskosten, weil sie nicht tatsächlich angefallen sind, sondern nur geschätzt werden. Sie dienen dazu, unsichere zukünftige Entwicklungen oder Risiken abzudecken. Anders als tatsächliche Kosten können kalkulatorische Wagnisse nicht direkt aus der Buchhaltung abgeleitet werden, sondern basieren auf Schätzungen und Annahmen. Sie werden in die Kalkulation einbezogen, um einen realistischen und risikobereinigten Preis für Produkte oder Dienstleistungen zu ermitteln. Letztendlich tragen kalkulatorische Wagnisse dazu bei, eine langfristige und nachhaltige Kalkulation zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Kalkulatorische:
-
Eaton, Schutzschalter, Sicherungstyp (Kategorisierung)Der Eaton PXF-40/4/03-A ist ein kompakter Fehlerstromschutzschalter, der für eine Vielzahl von Anwendungen geeignet ist. Mit einer Nennstromstärke von 40 A und einer Nennspannung von 400 V bietet dieser 4-polige Schutzschalter eine zuverlässige Lösung zum Schutz von elektrischen Anlagen vor Fehlerströmen. Die Schaltleistung von 10 kA gewährleistet eine hohe Sicherheit, während die Schutzart IP20 den Einsatz in weniger anspruchsvollen Umgebungen ermöglicht. Der Schalter ist für den Einsatz auf Hutschienen konzipiert und kann in verschiedenen Installationen verwendet werden. Die Betriebsbedingungen sind für Temperaturen zwischen -25 °C und 60 °C ausgelegt, was eine flexible Nutzung in unterschiedlichen Umgebungen ermöglicht. Der Eaton PXF-40/4/03-A ist somit eine robuste und vielseitige Wahl für den Schutz elektrischer Systeme. - Fehlerstromschutzschalter mit einer Nennstromstärke von 40 A - Schaltleistung von 10 kA für hohe Sicherheit - Geeignet für Temperaturen von -25 °C bis 60 °C - Montage auf Hutschiene für einfache Installation - Schutzart IP20 für den Einsatz in weniger anspruchsvollen Umgebungen.54,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Übersicht der Geologie von Sachsen, Belletristik von Franz KossmatUnveränderter Nachdruck der Originalausgabe von 1916. Der Verlag Antigonos spezialisiert sich auf die Herausgabe von Nachdrucken historischer Bücher. Wir achten darauf, dass diese Werke der Öffentlichkeit in einem guten Zustand zugänglich gemacht werden, um ihr kulturelles Erbe zu bewahren.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aneignung und Abgrenzung, Fachbücher von Tonio Hölscher, Kai TrampedachDer Band vereint die Beiträge einer Tagung des Exzellenzclusters „Asien und Europa im globalen Kontext“, die an der Universität Heidelberg stattfand. Im Fokus steht die Antithese zwischen Ost und West, die in der griechischen Antike zwischen dem 6. und dem 2. Jahrhundert v. Chr. konstruiert wurde. Sie wird hier als ein vielschichtiges Spannungsfeld begriffen, auf dem politische, gesellschaftliche und kulturelle Strukturen und Impulse von beiden Seiten in eine dynamische Wechselwirkung eintraten. Verschiedene Aspekte von Kultur – Religion, Wissenschaft, Weltsicht, Wirtschaft, Architektur und Lebensstil – werden mit Blick auf diesen Gegensatz nebeneinander gestellt. Archäologen, Historiker und Philologen aus den Bereichen des Alten Orients und des antiken Griechenlands betrachten parallel jeweils einen dieser Sektoren, um Übereinstimmungen und Unterschiede zwischen ihnen erkennbar zu machen. Durch diesen balancierten und flexiblen Dialog sollen die Dominanz der westlichen Perspektive und der monolithische Charakter des daraus abgeleiteten Konzeptes „Orient“ versus „westliche Welt“ aufgebrochen und überwunden werden, ohne dass die historische Wirkmacht dieser Konzepte negiert würde.120,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hollmann:Vorschlag zu einer Abgrenzung, Fachbücher von Christoph Walter HollmannDas Fachbuch "Vorschlag zu einer Abgrenzung von Tatbestands- und Verbotsirrtum auf Basis des Demokratieprinzips" von Christoph Walter Hollmann bietet eine tiefgehende Analyse der unterschiedlichen Behandlung von Irrtümern im deutschen Strafrecht. Es wird untersucht, warum diese Differenzierung zwischen tatsächlichen und rechtlichen Irrtümern seit jeher besteht und welche theoretischen Grundlagen dem zugrunde liegen. Die Arbeit beleuchtet die straf- und demokratietheoretischen Aspekte und entwickelt einen Vorschlag zur Interpretation des Vorsatzbegriffs sowie der relevanten Irrtumsvorschriften in den §§ 16 und 17 StGB sowie § 11 OWiG. Hollmann plädiert für eine Neuausrichtung der Irrtumseinordnung, insbesondere bei normativen Tatbestandsmerkmalen, um eine gerechtere Handhabung der entsprechenden Vorschriften zu ermöglichen. Ziel ist es, schuldunangemessene Strafen zu vermeiden und eine täterfreundlichere Anwendung des Rechts zu fördern.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum kalkulatorische Miete?
Die kalkulatorische Miete wird verwendet, um die Kosten für die Nutzung von Eigenkapital und Eigenleistungen in einem Unternehmen zu berücksichtigen. Sie ermöglicht es, die tatsächlichen Kosten für die Bereitstellung von Räumlichkeiten und Anlagen im Unternehmen zu erfassen, auch wenn keine tatsächliche Miete gezahlt wird. Durch die Berücksichtigung der kalkulatorischen Miete können Unternehmen eine realistischere Kostenerfassung und -verteilung vornehmen. Zudem hilft sie bei der Ermittlung des tatsächlichen Gewinns eines Unternehmens, da sie alle relevanten Kostenfaktoren einbezieht. Letztendlich dient die kalkulatorische Miete dazu, eine bessere Grundlage für unternehmerische Entscheidungen zu schaffen und die Wirtschaftlichkeit des Unternehmens zu verbessern. **
-
Sind kalkulatorische Kosten Fixkosten?
Sind kalkulatorische Kosten Fixkosten? Kalkulatorische Kosten sind keine Fixkosten, sondern sie sind Kosten, die rechnerisch ermittelt werden, um eine realistische Kostenerfassung zu ermöglichen. Sie dienen dazu, die tatsächlichen Kosten eines Unternehmens genauer zu bestimmen und in die Kalkulation mit einzubeziehen. Im Gegensatz dazu sind Fixkosten Kosten, die unabhängig von der Produktionsmenge konstant bleiben, wie Miete oder Gehälter. Kalkulatorische Kosten können sowohl fixe als auch variable Kosten beinhalten, je nachdem, wie sie in der Kalkulation berücksichtigt werden. Daher sind sie nicht per se Fixkosten. **
-
Was sind kalkulatorische Anderskosten?
Was sind kalkulatorische Anderskosten? Kalkulatorische Anderskosten sind Kosten, die in der Kostenrechnung zur besseren Erfolgsermittlung berücksichtigt werden, obwohl sie nicht tatsächlich angefallen sind. Sie dienen dazu, ein realistischeres Bild der Kostenstruktur eines Unternehmens zu erhalten. Zu den kalkulatorischen Anderskosten zählen beispielsweise kalkulatorische Abschreibungen, kalkulatorische Zinsen oder kalkulatorische Unternehmerlohn. Durch die Berücksichtigung dieser Kosten können Unternehmen ihre Kosten besser planen und steuern. **
-
Sind Abschreibungen kalkulatorische Kosten?
Sind Abschreibungen kalkulatorische Kosten? Abschreibungen sind keine kalkulatorischen Kosten, sondern betriebswirtschaftliche Kosten, die entstehen, wenn Vermögensgegenstände über ihre Nutzungsdauer abgeschrieben werden. Kalkulatorische Kosten hingegen sind fiktive Kosten, die in der Kostenrechnung zur internen Leistungsverrechnung verwendet werden. Sie dienen dazu, die tatsächlichen Kosten eines Unternehmens zu berechnen und Entscheidungen zu unterstützen. Abschreibungen sind hingegen eine reale Kostenposition, die die Wertminderung von Vermögensgegenständen über ihre Nutzungsdauer widerspiegelt. In der Kostenrechnung werden Abschreibungen als Teil der Gesamtkosten berücksichtigt, um die Rentabilität eines Unternehmens zu ermitteln. **
Ähnliche Suchbegriffe für Kalkulatorische
-
Handbuch Erbschaftsteuer und Bewertung 2025, FachbücherDas Handbuch Erbschaftsteuer und Bewertung 2025 von Beck C.H. ist ein umfassendes Fachbuch, das sich mit den relevanten gesetzlichen Bestimmungen zur Erbschaft- und Schenkungsteuer sowie zur Bewertung von Vermögenswerten befasst. Es bietet eine detaillierte Analyse des Bewertungsgesetzes, des Erbschaft- und Schenkungsteuergesetzes, des Grunderwerbsteuergesetzes und des Grundsteuergesetzes. Verfasst vom Deutschen wissenschaftlichen Institut der Steuerberater e.V., richtet sich das Werk an Fachleute im Steuerwesen, die sich mit den komplexen Regelungen und deren praktischen Anwendungen auseinandersetzen. Mit einem Umfang von 1500 Seiten und einem stabilen Leinen-Einband ist das Handbuch sowohl als Nachschlagewerk als auch als Lehrmaterial geeignet. Die Publikation ist in deutscher Sprache verfasst und bietet aktuelle Informationen für das Jahr 2025, was sie zu einer wertvollen Ressource für Steuerberater, Juristen und Studierende im Bereich Steuerrecht macht. Das Handbuch ist in Deutschland produziert und spiegelt die neuesten Entwicklungen und Anforderungen im Bereich der Erbschaftsteuer und Bewertung wider.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
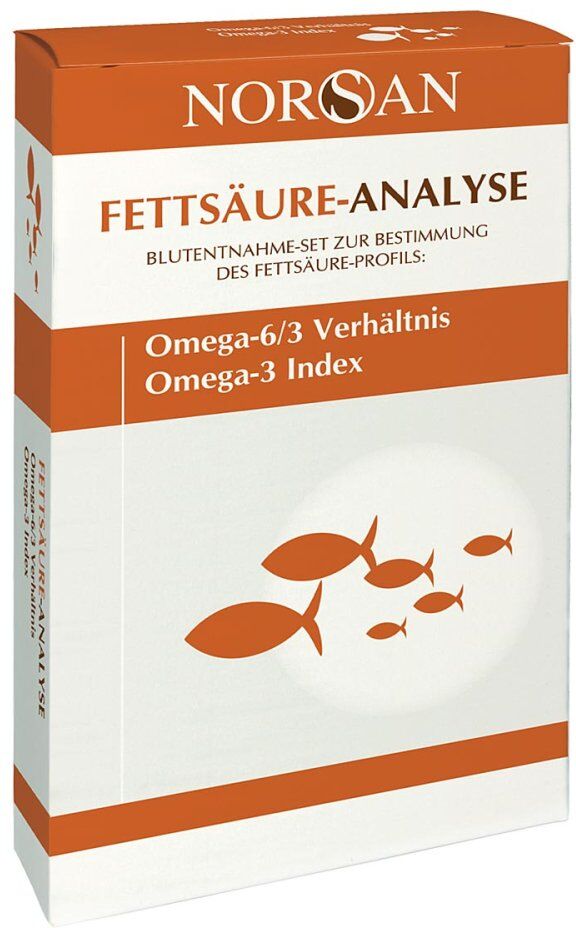
Fettsäure-Analyse Selbsttest NorsanAnwendungsgebiet von Fettsäure-Analyse Selbsttest NorsanMit dem Fettsäure-Analyse Selbsttest Norsan können Sie bequem von Zuhause Ihre Fettsäurewerte bestimmen lassen. Gemessen wird das Omega-6/3-Verhältnis, der Omega3-Index sowie 26 Fettsäuren. Die Auswertung Ihres Blutes wird von einem unabhängigen Labor durchgeführt. Der individuelle Bedarf an Omega 3 lässt sich mithilfe des Selbsttests zur Analyse des Fettsäure- und Omega-Profils (NORSAN Analyse) belegen. Mit einigen Tropfen Blut aus der Fingerbeere wird Ihr Fettsäure-Profil analysiert und Sie erhalten unter anderem Informationen zu: Omega-3 Index: Gibt den Anteil der marinen Omega-3-Fettsäuren EPA und DHA im Verhältnis zu den gesamten Fettsäuren an. NORSAN empfiehlt einen Anteil von über 8 %. Omega 6/3-Verhältnis: Weist auf das Verhältnis zwischen Omega-6 und Omega-3-Fettsäuren hin, die bei der Entzündungsbildung und -hemmung entscheidend mitwirken. Ein zu hohes Omega-6/3 Verhältnis (Omega-3-Ratio) führt zu einem unerwünscht hohen Entzündungsniveau im Körper. Transfett-Anteil: Transfette sind Fettstoffe, die nicht natürlich in den Körper gehören. Transfette schaden den Zellen. Der Transfett-Anteil sollte niedrig sein. Es wird empfohlen, dass die industriellen Transfette weniger als 0,50 % der gesamten Fettsäuren ausmachen sollen. Wirkstoffe / Inhaltsstoffe / ZutatenIm Lieferumfang enthalten:- Bestellanforderung für die Blutanalyse - Blutentnahmeset mit Nadel- Folienbeutel- Test-Papier zum Auftrag des entnommenen Blutes und frankierten Rücksendeumschlag - Anleitung zur Blutentnahme und Anforderung des Analyseergebnisses - Auswertung durch ein unabhängiges Labor - Anschließend Befund mit ErnährungsempfehlungGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. Fettsäure-Analyse Selbsttest Norsan können in Ihrer Versandapotheke www.juvalis.de er70,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Henke, Thorsten: Leitfaden Korrektur und BewertungLeitfaden Korrektur und Bewertung , Orientierungshilfe für den alltäglichen Korrektur-Marathon Wie werden frei verfasste Schülertexte korrigiert? Nach welchen Maßgaben werden Klassenarbeiten und Klausuren mit offenen Antwortformaten überhaupt bewertet? Wie kann die zeitraubende Korrekturtätigkeit möglichst verlässlich und transparent gestaltet werden? Diese Fragen stellen sich nicht nur viele Referendare, Quereinsteiger und angehende Lehrkräfte. Selbst erfahrene Lehrerinnen und Lehrer sind bisweilen unsicher, wenn sie ihre Korrekturen Schülern, Eltern oder Kollegen gegenüber erläutern oder rechtfertigen müssen. Was in der Lehrerausbildung oft nur am Rande vermittelt wird - das greift dieser fächerübergreifende und praxisorientierte Leitfaden auf. Mit vielen anschaulichen Korrekturbeispielen schafft er Orientierung im alltäglichen Korrektur-Marathon. Der Autor schlägt nicht nur Qualitätsmaßstäbe vor, sondern systematisiert auch Fehler und Korrekturzeichen - ein Ansatz, der in der Fachliteratur bislang nicht konsequent verfolgt worden ist. Darüber hinaus enthält der Band hilfreiche Tipps, wie die Effizienz von Korrekturen gesteigert werden kann, um den Zeitaufwand einerseits so gering wie möglich zu halten und andererseits nach einem verständlichen und möglichst nachvollziehbaren System individuelle Beurteilungen vorzunehmen. Weg von einer eher ganzheitlichen Beurteilung hin zu einer kriterienorientierten Bewertung, die allen Schülerinnen und Schülern gerecht zu werden versucht! Der Leitfaden richtet sich an Lehrkräfte, die frei verfasste Schülertexte in Klassenarbeiten und Klausuren an einer weiterführenden Schule zu korrigieren und zu bewerten haben. Angesprochen sind vor allem Lehrerinnen und Lehrer für das Fach Deutsch sowie für Fremdsprachen oder für gesellschafts- und sozialwissenschaftliche Fächer. , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 202002, Produktform: Kartoniert, Autoren: Henke, Thorsten, Seitenzahl/Blattzahl: 128, Keyword: kriterienorientierte Bewertung; Beurteilung Klassenarbeiten; Qualitätsmaßstäbe, Fachschema: Didaktik / Fachdidaktik~Fachdidaktik~Pädagogik / Schule~Didaktik~Unterricht / Didaktik, Fachkategorie: Didaktische Kompetenz und Lehrmethoden, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Schulen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer, Länge: 231, Breite: 161, Höhe: 8, Gewicht: 233, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0140, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 273925124,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind kalkulatorische Wagniskosten?
Was sind kalkulatorische Wagniskosten? Kalkulatorische Wagniskosten sind Kosten, die zur Berücksichtigung von Risiken und Unsicherheiten in der Kostenrechnung eines Unternehmens hinzugefügt werden. Sie dienen dazu, mögliche Verluste aufgrund von unvorhergesehenen Ereignissen oder Schwankungen abzudecken. Diese Kosten werden in der Regel als prozentualer Aufschlag auf die normalen Kosten kalkuliert. Durch die Berücksichtigung von kalkulatorischen Wagniskosten können Unternehmen besser auf unvorhergesehene Risiken vorbereitet sein und langfristig wettbewerbsfähig bleiben. **
-
Was beeinflussen kalkulatorische Kosten?
Kalkulatorische Kosten werden von verschiedenen Faktoren beeinflusst, darunter die kalkulatorischen Zinsen, die Höhe des kalkulatorischen Unternehmerlohns, Abschreibungen auf selbstgenutzte Anlagen sowie kalkulatorische Mieten für betriebseigene Gebäude. Diese Kosten sind nicht tatsächlich angefallen, sondern dienen der internen Kostenrechnung zur korrekten Ermittlung des Betriebsergebnisses. Sie beeinflussen somit maßgeblich die Kalkulation von Produktpreisen und die Bewertung der betrieblichen Leistungsfähigkeit. Letztendlich sind kalkulatorische Kosten ein wichtiger Bestandteil der internen Kostenrechnung und helfen Unternehmen, ihre Kostenstruktur transparent zu machen. **
-
Sind kalkulatorische Zinsen fixe Kosten?
Kalkulatorische Zinsen sind keine fixen Kosten, da sie von der Höhe des eingesetzten Kapitals abhängen und sich somit verändern können. Sie werden als fiktive Kosten betrachtet, die den entgangenen Zinsgewinn für das im Unternehmen gebundene Kapital darstellen. Kalkulatorische Zinsen werden in der Kostenrechnung verwendet, um die Kapitalkosten bei der Kalkulation von Produktpreisen oder der Bewertung von Investitionsprojekten zu berücksichtigen. Da sich die Höhe der kalkulatorischen Zinsen je nach Kapitaleinsatz ändern kann, sind sie keine fixen Kosten, sondern variabel. **
-
Warum sind kalkulatorische Wagnisse Anderskosten?
Kalkulatorische Wagnisse sind Anderskosten, weil sie nicht tatsächlich angefallen sind, sondern nur geschätzt werden. Sie dienen dazu, unsichere zukünftige Entwicklungen oder Risiken abzudecken. Anders als tatsächliche Kosten können kalkulatorische Wagnisse nicht direkt aus der Buchhaltung abgeleitet werden, sondern basieren auf Schätzungen und Annahmen. Sie werden in die Kalkulation einbezogen, um einen realistischen und risikobereinigten Preis für Produkte oder Dienstleistungen zu ermitteln. Letztendlich tragen kalkulatorische Wagnisse dazu bei, eine langfristige und nachhaltige Kalkulation zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.