Domain quadranten.de kaufen?
Wir ziehen mit dem Projekt
quadranten.de um.
Sind Sie am Kauf der Domain
quadranten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain quadranten.de kaufen?
Ist die Mehrwertsteuer eine verkehrssteuer?
Nein, die Mehrwertsteuer ist keine Verkehrssteuer. Die Mehrwertsteuer ist eine indirekte Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Endverbraucher bezahlt und nicht direkt von den Unternehmen, die die Produkte verkaufen. Im Gegensatz dazu sind Verkehrssteuern wie beispielsweise die Kfz-Steuer oder die Mineralölsteuer spezifisch auf den Verkehrssektor ausgerichtet und dienen der Finanzierung von Infrastrukturprojekten oder dem Umweltschutz. Die Mehrwertsteuer hingegen ist eine allgemeine Konsumsteuer, die auf nahezu alle Produkte und Dienstleistungen erhoben wird. **
Warum ist die Umsatzsteuer eine verkehrssteuer?
Die Umsatzsteuer wird als Verkehrssteuer bezeichnet, da sie entlang der gesamten Wertschöpfungskette eines Produkts oder einer Dienstleistung erhoben wird. Sie wird bei jedem Umsatz zwischen den verschiedenen Wirtschaftssubjekten fällig, wodurch sie den "Verkehr" von Waren und Dienstleistungen besteuert. Durch die Besteuerung des Umsatzes an verschiedenen Stellen wird sichergestellt, dass die Steuerlast gleichmäßig auf alle Wirtschaftsteilnehmer verteilt wird. Zudem dient die Umsatzsteuer als indirekte Steuer, die letztendlich vom Endverbraucher getragen wird. Daher wird sie auch als Verkehrssteuer bezeichnet, da sie den gesamten "Verkehr" von Produkten und Dienstleistungen besteuert. **


Ähnliche Suchbegriffe für Verkehrssteuer
Top-Angebote
Produkte zum Begriff Verkehrssteuer:
-
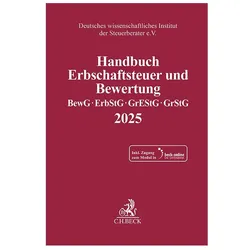
Handbuch Erbschaftsteuer und Bewertung 2025, FachbücherDas Handbuch Erbschaftsteuer und Bewertung 2025 von Beck C.H. ist ein umfassendes Fachbuch, das sich mit den relevanten gesetzlichen Bestimmungen zur Erbschaft- und Schenkungsteuer sowie zur Bewertung von Vermögenswerten befasst. Es bietet eine detaillierte Analyse des Bewertungsgesetzes, des Erbschaft- und Schenkungsteuergesetzes, des Grunderwerbsteuergesetzes und des Grundsteuergesetzes. Verfasst vom Deutschen wissenschaftlichen Institut der Steuerberater e.V., richtet sich das Werk an Fachleute im Steuerwesen, die sich mit den komplexen Regelungen und deren praktischen Anwendungen auseinandersetzen. Mit einem Umfang von 1500 Seiten und einem stabilen Leinen-Einband ist das Handbuch sowohl als Nachschlagewerk als auch als Lehrmaterial geeignet. Die Publikation ist in deutscher Sprache verfasst und bietet aktuelle Informationen für das Jahr 2025, was sie zu einer wertvollen Ressource für Steuerberater, Juristen und Studierende im Bereich Steuerrecht macht. Das Handbuch ist in Deutschland produziert und spiegelt die neuesten Entwicklungen und Anforderungen im Bereich der Erbschaftsteuer und Bewertung wider.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aneignung und Abgrenzung, Fachbücher von Tonio Hölscher, Kai TrampedachDer Band vereint die Beiträge einer Tagung des Exzellenzclusters „Asien und Europa im globalen Kontext“, die an der Universität Heidelberg stattfand. Im Fokus steht die Antithese zwischen Ost und West, die in der griechischen Antike zwischen dem 6. und dem 2. Jahrhundert v. Chr. konstruiert wurde. Sie wird hier als ein vielschichtiges Spannungsfeld begriffen, auf dem politische, gesellschaftliche und kulturelle Strukturen und Impulse von beiden Seiten in eine dynamische Wechselwirkung eintraten. Verschiedene Aspekte von Kultur – Religion, Wissenschaft, Weltsicht, Wirtschaft, Architektur und Lebensstil – werden mit Blick auf diesen Gegensatz nebeneinander gestellt. Archäologen, Historiker und Philologen aus den Bereichen des Alten Orients und des antiken Griechenlands betrachten parallel jeweils einen dieser Sektoren, um Übereinstimmungen und Unterschiede zwischen ihnen erkennbar zu machen. Durch diesen balancierten und flexiblen Dialog sollen die Dominanz der westlichen Perspektive und der monolithische Charakter des daraus abgeleiteten Konzeptes „Orient“ versus „westliche Welt“ aufgebrochen und überwunden werden, ohne dass die historische Wirkmacht dieser Konzepte negiert würde.120,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hollmann:Vorschlag zu einer Abgrenzung, Fachbücher von Christoph Walter HollmannDas Fachbuch "Vorschlag zu einer Abgrenzung von Tatbestands- und Verbotsirrtum auf Basis des Demokratieprinzips" von Christoph Walter Hollmann bietet eine tiefgehende Analyse der unterschiedlichen Behandlung von Irrtümern im deutschen Strafrecht. Es wird untersucht, warum diese Differenzierung zwischen tatsächlichen und rechtlichen Irrtümern seit jeher besteht und welche theoretischen Grundlagen dem zugrunde liegen. Die Arbeit beleuchtet die straf- und demokratietheoretischen Aspekte und entwickelt einen Vorschlag zur Interpretation des Vorsatzbegriffs sowie der relevanten Irrtumsvorschriften in den §§ 16 und 17 StGB sowie § 11 OWiG. Hollmann plädiert für eine Neuausrichtung der Irrtumseinordnung, insbesondere bei normativen Tatbestandsmerkmalen, um eine gerechtere Handhabung der entsprechenden Vorschriften zu ermöglichen. Ziel ist es, schuldunangemessene Strafen zu vermeiden und eine täterfreundlichere Anwendung des Rechts zu fördern.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Warum ist die KFZ Steuer eine verkehrssteuer?
Die KFZ-Steuer wird als Verkehrssteuer betrachtet, da sie direkt mit der Nutzung von Fahrzeugen im Straßenverkehr zusammenhängt. Sie wird von Fahrzeughaltern bezahlt, um die Kosten für die Instandhaltung und den Ausbau von Straßeninfrastruktur zu decken. Zudem soll sie Anreize für umweltfreundlichere Fahrzeuge schaffen und die Verkehrslenkung unterstützen. Durch die KFZ-Steuer werden also auch verkehrspolitische Ziele verfolgt, wie die Reduzierung von CO2-Emissionen und die Förderung von umweltfreundlicher Mobilität. **
-
Wie beeinflusst die Verkehrssteuer die Infrastrukturinvestitionen in städtischen und ländlichen Gebieten?
Die Verkehrssteuer kann die Infrastrukturinvestitionen in städtischen Gebieten erhöhen, da die Einnahmen aus der Steuer für den Ausbau von Straßen, öffentlichen Verkehrsmitteln und anderen Verkehrsinfrastrukturen verwendet werden können. In ländlichen Gebieten kann die Verkehrssteuer jedoch zu geringeren Investitionen führen, da die Bevölkerungsdichte und das Verkehrsaufkommen niedriger sind und die Einnahmen aus der Steuer entsprechend geringer ausfallen. Dies kann zu einer ungleichen Verteilung von Infrastrukturinvestitionen zwischen städtischen und ländlichen Gebieten führen. Darüber hinaus kann die Verkehrssteuer Anreize für die Nutzung umweltfreundlicher Verkehrsmittel schaffen und so die Investitionen in nachhaltige **
-
Wie beeinflusst die Verkehrssteuer die Umwelt und die Verkehrssituation in städtischen Gebieten?
Die Verkehrssteuer kann die Umwelt positiv beeinflussen, indem sie Anreize für umweltfreundliche Verkehrsmittel wie öffentliche Verkehrsmittel, Fahrräder und Elektrofahrzeuge schafft. Gleichzeitig kann sie die Verkehrssituation in städtischen Gebieten verbessern, indem sie die Anzahl der Fahrzeuge auf den Straßen reduziert und so Staus und Verkehrsbelastung verringert. Durch die Einnahmen aus der Verkehrssteuer können zudem Infrastrukturprojekte zur Verbesserung des öffentlichen Verkehrs und zur Schaffung von sicheren Radwegen finanziert werden. Allerdings kann eine zu hohe Verkehrssteuer auch zu finanziellen Belastungen für die Bürger führen und die Mobilität eingeschränkt werden. **
-
Wie beeinflusst die Verkehrssteuer die Umwelt und die Verkehrssituation in städtischen Gebieten?
Die Verkehrssteuer kann die Umwelt positiv beeinflussen, indem sie Anreize für umweltfreundliche Verkehrsmittel wie öffentliche Verkehrsmittel, Fahrräder und Elektrofahrzeuge schafft. Gleichzeitig kann sie die Verkehrssituation in städtischen Gebieten verbessern, indem sie die Anzahl der Fahrzeuge auf den Straßen reduziert und so Staus und Verkehrsbelastungen verringert. Durch die Einführung von Verkehrssteuern können auch Einnahmen generiert werden, die für die Verbesserung der Infrastruktur und die Förderung nachhaltiger Verkehrslösungen verwendet werden können. Allerdings kann eine zu hohe Verkehrssteuer auch zu finanziellen Belastungen für die Bürger führen und die Mobilität einkommensschwacher Bev **

Wie beeinflusst die Verkehrssteuer die Infrastrukturinvestitionen und die Verkehrspolitik in verschiedenen Ländern?
Die Verkehrssteuer kann die Infrastrukturinvestitionen und die Verkehrspolitik in verschiedenen Ländern stark beeinflussen. Eine hohe Verkehrssteuer kann dazu führen, dass Regierungen mehr Mittel für den Ausbau und die Modernisierung der Verkehrsinfrastruktur bereitstellen, um die steigenden Steuereinnahmen zu rechtfertigen. In einigen Ländern kann eine niedrige Verkehrssteuer jedoch dazu führen, dass weniger Mittel für die Infrastrukturinvestitionen zur Verfügung stehen, was zu einer Unterfinanzierung und einem Rückstand in der Verkehrsinfrastruktur führen kann. Darüber hinaus kann die Verkehrssteuer auch die Verkehrspolitik beeinflussen, indem sie Anreize für umweltfreundliche Verkehrsmittel schafft oder die Nutzung **
Wie beeinflusst die Verkehrssteuer die Infrastrukturinvestitionen und die Verkehrspolitik in verschiedenen Ländern?
Die Verkehrssteuer kann die Infrastrukturinvestitionen und die Verkehrspolitik in verschiedenen Ländern maßgeblich beeinflussen. Eine hohe Verkehrssteuer kann dazu führen, dass Regierungen mehr Mittel für den Ausbau und die Instandhaltung der Verkehrsinfrastruktur bereitstellen, um die steigenden Einnahmen aus der Steuer zu rechtfertigen. In einigen Ländern kann eine niedrige Verkehrssteuer dazu führen, dass weniger Mittel für die Infrastrukturinvestitionen zur Verfügung stehen und die Verkehrspolitik sich stärker auf andere Aspekte wie Umweltschutz oder Verkehrssicherheit konzentriert. Die Höhe und Ausgestaltung der Verkehrssteuer kann somit einen erheblichen Einfluss auf die Entwicklung und Modernisierung der **
Top-Angebote
Produkte zum Begriff Verkehrssteuer:
-
Eaton, Schutzschalter, Sicherungstyp (Kategorisierung)Der Eaton PXF-40/4/03-A ist ein kompakter Fehlerstromschutzschalter, der für eine Vielzahl von Anwendungen geeignet ist. Mit einer Nennstromstärke von 40 A und einer Nennspannung von 400 V bietet dieser 4-polige Schutzschalter eine zuverlässige Lösung zum Schutz von elektrischen Anlagen vor Fehlerströmen. Die Schaltleistung von 10 kA gewährleistet eine hohe Sicherheit, während die Schutzart IP20 den Einsatz in weniger anspruchsvollen Umgebungen ermöglicht. Der Schalter ist für den Einsatz auf Hutschienen konzipiert und kann in verschiedenen Installationen verwendet werden. Die Betriebsbedingungen sind für Temperaturen zwischen -25 °C und 60 °C ausgelegt, was eine flexible Nutzung in unterschiedlichen Umgebungen ermöglicht. Der Eaton PXF-40/4/03-A ist somit eine robuste und vielseitige Wahl für den Schutz elektrischer Systeme. - Fehlerstromschutzschalter mit einer Nennstromstärke von 40 A - Schaltleistung von 10 kA für hohe Sicherheit - Geeignet für Temperaturen von -25 °C bis 60 °C - Montage auf Hutschiene für einfache Installation - Schutzart IP20 für den Einsatz in weniger anspruchsvollen Umgebungen.54,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Übersicht der Geologie von Sachsen, Belletristik von Franz KossmatUnveränderter Nachdruck der Originalausgabe von 1916. Der Verlag Antigonos spezialisiert sich auf die Herausgabe von Nachdrucken historischer Bücher. Wir achten darauf, dass diese Werke der Öffentlichkeit in einem guten Zustand zugänglich gemacht werden, um ihr kulturelles Erbe zu bewahren.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Erbschaftsteuer und Bewertung 2025, FachbücherDas Handbuch Erbschaftsteuer und Bewertung 2025 von Beck C.H. ist ein umfassendes Fachbuch, das sich mit den relevanten gesetzlichen Bestimmungen zur Erbschaft- und Schenkungsteuer sowie zur Bewertung von Vermögenswerten befasst. Es bietet eine detaillierte Analyse des Bewertungsgesetzes, des Erbschaft- und Schenkungsteuergesetzes, des Grunderwerbsteuergesetzes und des Grundsteuergesetzes. Verfasst vom Deutschen wissenschaftlichen Institut der Steuerberater e.V., richtet sich das Werk an Fachleute im Steuerwesen, die sich mit den komplexen Regelungen und deren praktischen Anwendungen auseinandersetzen. Mit einem Umfang von 1500 Seiten und einem stabilen Leinen-Einband ist das Handbuch sowohl als Nachschlagewerk als auch als Lehrmaterial geeignet. Die Publikation ist in deutscher Sprache verfasst und bietet aktuelle Informationen für das Jahr 2025, was sie zu einer wertvollen Ressource für Steuerberater, Juristen und Studierende im Bereich Steuerrecht macht. Das Handbuch ist in Deutschland produziert und spiegelt die neuesten Entwicklungen und Anforderungen im Bereich der Erbschaftsteuer und Bewertung wider.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aneignung und Abgrenzung, Fachbücher von Tonio Hölscher, Kai TrampedachDer Band vereint die Beiträge einer Tagung des Exzellenzclusters „Asien und Europa im globalen Kontext“, die an der Universität Heidelberg stattfand. Im Fokus steht die Antithese zwischen Ost und West, die in der griechischen Antike zwischen dem 6. und dem 2. Jahrhundert v. Chr. konstruiert wurde. Sie wird hier als ein vielschichtiges Spannungsfeld begriffen, auf dem politische, gesellschaftliche und kulturelle Strukturen und Impulse von beiden Seiten in eine dynamische Wechselwirkung eintraten. Verschiedene Aspekte von Kultur – Religion, Wissenschaft, Weltsicht, Wirtschaft, Architektur und Lebensstil – werden mit Blick auf diesen Gegensatz nebeneinander gestellt. Archäologen, Historiker und Philologen aus den Bereichen des Alten Orients und des antiken Griechenlands betrachten parallel jeweils einen dieser Sektoren, um Übereinstimmungen und Unterschiede zwischen ihnen erkennbar zu machen. Durch diesen balancierten und flexiblen Dialog sollen die Dominanz der westlichen Perspektive und der monolithische Charakter des daraus abgeleiteten Konzeptes „Orient“ versus „westliche Welt“ aufgebrochen und überwunden werden, ohne dass die historische Wirkmacht dieser Konzepte negiert würde.120,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Mehrwertsteuer eine verkehrssteuer?
Nein, die Mehrwertsteuer ist keine Verkehrssteuer. Die Mehrwertsteuer ist eine indirekte Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Endverbraucher bezahlt und nicht direkt von den Unternehmen, die die Produkte verkaufen. Im Gegensatz dazu sind Verkehrssteuern wie beispielsweise die Kfz-Steuer oder die Mineralölsteuer spezifisch auf den Verkehrssektor ausgerichtet und dienen der Finanzierung von Infrastrukturprojekten oder dem Umweltschutz. Die Mehrwertsteuer hingegen ist eine allgemeine Konsumsteuer, die auf nahezu alle Produkte und Dienstleistungen erhoben wird. **
-
Warum ist die Umsatzsteuer eine verkehrssteuer?
Die Umsatzsteuer wird als Verkehrssteuer bezeichnet, da sie entlang der gesamten Wertschöpfungskette eines Produkts oder einer Dienstleistung erhoben wird. Sie wird bei jedem Umsatz zwischen den verschiedenen Wirtschaftssubjekten fällig, wodurch sie den "Verkehr" von Waren und Dienstleistungen besteuert. Durch die Besteuerung des Umsatzes an verschiedenen Stellen wird sichergestellt, dass die Steuerlast gleichmäßig auf alle Wirtschaftsteilnehmer verteilt wird. Zudem dient die Umsatzsteuer als indirekte Steuer, die letztendlich vom Endverbraucher getragen wird. Daher wird sie auch als Verkehrssteuer bezeichnet, da sie den gesamten "Verkehr" von Produkten und Dienstleistungen besteuert. **
-
Warum ist die KFZ Steuer eine verkehrssteuer?
Die KFZ-Steuer wird als Verkehrssteuer betrachtet, da sie direkt mit der Nutzung von Fahrzeugen im Straßenverkehr zusammenhängt. Sie wird von Fahrzeughaltern bezahlt, um die Kosten für die Instandhaltung und den Ausbau von Straßeninfrastruktur zu decken. Zudem soll sie Anreize für umweltfreundlichere Fahrzeuge schaffen und die Verkehrslenkung unterstützen. Durch die KFZ-Steuer werden also auch verkehrspolitische Ziele verfolgt, wie die Reduzierung von CO2-Emissionen und die Förderung von umweltfreundlicher Mobilität. **
-
Wie beeinflusst die Verkehrssteuer die Infrastrukturinvestitionen in städtischen und ländlichen Gebieten?
Die Verkehrssteuer kann die Infrastrukturinvestitionen in städtischen Gebieten erhöhen, da die Einnahmen aus der Steuer für den Ausbau von Straßen, öffentlichen Verkehrsmitteln und anderen Verkehrsinfrastrukturen verwendet werden können. In ländlichen Gebieten kann die Verkehrssteuer jedoch zu geringeren Investitionen führen, da die Bevölkerungsdichte und das Verkehrsaufkommen niedriger sind und die Einnahmen aus der Steuer entsprechend geringer ausfallen. Dies kann zu einer ungleichen Verteilung von Infrastrukturinvestitionen zwischen städtischen und ländlichen Gebieten führen. Darüber hinaus kann die Verkehrssteuer Anreize für die Nutzung umweltfreundlicher Verkehrsmittel schaffen und so die Investitionen in nachhaltige **
Ähnliche Suchbegriffe für Verkehrssteuer
-
Hollmann:Vorschlag zu einer Abgrenzung, Fachbücher von Christoph Walter HollmannDas Fachbuch "Vorschlag zu einer Abgrenzung von Tatbestands- und Verbotsirrtum auf Basis des Demokratieprinzips" von Christoph Walter Hollmann bietet eine tiefgehende Analyse der unterschiedlichen Behandlung von Irrtümern im deutschen Strafrecht. Es wird untersucht, warum diese Differenzierung zwischen tatsächlichen und rechtlichen Irrtümern seit jeher besteht und welche theoretischen Grundlagen dem zugrunde liegen. Die Arbeit beleuchtet die straf- und demokratietheoretischen Aspekte und entwickelt einen Vorschlag zur Interpretation des Vorsatzbegriffs sowie der relevanten Irrtumsvorschriften in den §§ 16 und 17 StGB sowie § 11 OWiG. Hollmann plädiert für eine Neuausrichtung der Irrtumseinordnung, insbesondere bei normativen Tatbestandsmerkmalen, um eine gerechtere Handhabung der entsprechenden Vorschriften zu ermöglichen. Ziel ist es, schuldunangemessene Strafen zu vermeiden und eine täterfreundlichere Anwendung des Rechts zu fördern.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
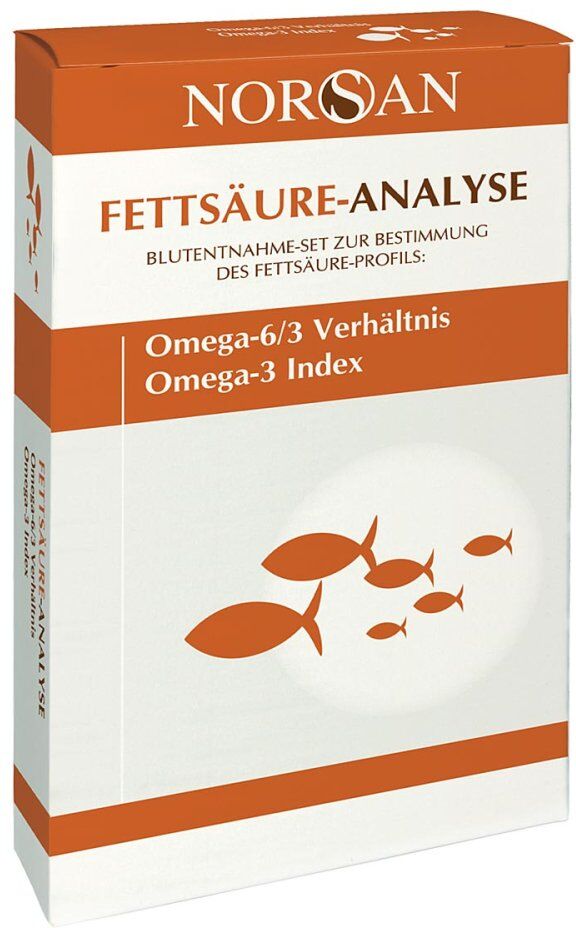
Fettsäure-Analyse Selbsttest NorsanAnwendungsgebiet von Fettsäure-Analyse Selbsttest NorsanMit dem Fettsäure-Analyse Selbsttest Norsan können Sie bequem von Zuhause Ihre Fettsäurewerte bestimmen lassen. Gemessen wird das Omega-6/3-Verhältnis, der Omega3-Index sowie 26 Fettsäuren. Die Auswertung Ihres Blutes wird von einem unabhängigen Labor durchgeführt. Der individuelle Bedarf an Omega 3 lässt sich mithilfe des Selbsttests zur Analyse des Fettsäure- und Omega-Profils (NORSAN Analyse) belegen. Mit einigen Tropfen Blut aus der Fingerbeere wird Ihr Fettsäure-Profil analysiert und Sie erhalten unter anderem Informationen zu: Omega-3 Index: Gibt den Anteil der marinen Omega-3-Fettsäuren EPA und DHA im Verhältnis zu den gesamten Fettsäuren an. NORSAN empfiehlt einen Anteil von über 8 %. Omega 6/3-Verhältnis: Weist auf das Verhältnis zwischen Omega-6 und Omega-3-Fettsäuren hin, die bei der Entzündungsbildung und -hemmung entscheidend mitwirken. Ein zu hohes Omega-6/3 Verhältnis (Omega-3-Ratio) führt zu einem unerwünscht hohen Entzündungsniveau im Körper. Transfett-Anteil: Transfette sind Fettstoffe, die nicht natürlich in den Körper gehören. Transfette schaden den Zellen. Der Transfett-Anteil sollte niedrig sein. Es wird empfohlen, dass die industriellen Transfette weniger als 0,50 % der gesamten Fettsäuren ausmachen sollen. Wirkstoffe / Inhaltsstoffe / ZutatenIm Lieferumfang enthalten:- Bestellanforderung für die Blutanalyse - Blutentnahmeset mit Nadel- Folienbeutel- Test-Papier zum Auftrag des entnommenen Blutes und frankierten Rücksendeumschlag - Anleitung zur Blutentnahme und Anforderung des Analyseergebnisses - Auswertung durch ein unabhängiges Labor - Anschließend Befund mit ErnährungsempfehlungGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. Fettsäure-Analyse Selbsttest Norsan können in Ihrer Versandapotheke www.juvalis.de er70,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Henke, Thorsten: Leitfaden Korrektur und BewertungLeitfaden Korrektur und Bewertung , Orientierungshilfe für den alltäglichen Korrektur-Marathon Wie werden frei verfasste Schülertexte korrigiert? Nach welchen Maßgaben werden Klassenarbeiten und Klausuren mit offenen Antwortformaten überhaupt bewertet? Wie kann die zeitraubende Korrekturtätigkeit möglichst verlässlich und transparent gestaltet werden? Diese Fragen stellen sich nicht nur viele Referendare, Quereinsteiger und angehende Lehrkräfte. Selbst erfahrene Lehrerinnen und Lehrer sind bisweilen unsicher, wenn sie ihre Korrekturen Schülern, Eltern oder Kollegen gegenüber erläutern oder rechtfertigen müssen. Was in der Lehrerausbildung oft nur am Rande vermittelt wird - das greift dieser fächerübergreifende und praxisorientierte Leitfaden auf. Mit vielen anschaulichen Korrekturbeispielen schafft er Orientierung im alltäglichen Korrektur-Marathon. Der Autor schlägt nicht nur Qualitätsmaßstäbe vor, sondern systematisiert auch Fehler und Korrekturzeichen - ein Ansatz, der in der Fachliteratur bislang nicht konsequent verfolgt worden ist. Darüber hinaus enthält der Band hilfreiche Tipps, wie die Effizienz von Korrekturen gesteigert werden kann, um den Zeitaufwand einerseits so gering wie möglich zu halten und andererseits nach einem verständlichen und möglichst nachvollziehbaren System individuelle Beurteilungen vorzunehmen. Weg von einer eher ganzheitlichen Beurteilung hin zu einer kriterienorientierten Bewertung, die allen Schülerinnen und Schülern gerecht zu werden versucht! Der Leitfaden richtet sich an Lehrkräfte, die frei verfasste Schülertexte in Klassenarbeiten und Klausuren an einer weiterführenden Schule zu korrigieren und zu bewerten haben. Angesprochen sind vor allem Lehrerinnen und Lehrer für das Fach Deutsch sowie für Fremdsprachen oder für gesellschafts- und sozialwissenschaftliche Fächer. , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 202002, Produktform: Kartoniert, Autoren: Henke, Thorsten, Seitenzahl/Blattzahl: 128, Keyword: kriterienorientierte Bewertung; Beurteilung Klassenarbeiten; Qualitätsmaßstäbe, Fachschema: Didaktik / Fachdidaktik~Fachdidaktik~Pädagogik / Schule~Didaktik~Unterricht / Didaktik, Fachkategorie: Didaktische Kompetenz und Lehrmethoden, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Schulen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer, Länge: 231, Breite: 161, Höhe: 8, Gewicht: 233, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0140, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 273925124,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst die Verkehrssteuer die Umwelt und die Verkehrssituation in städtischen Gebieten?
Die Verkehrssteuer kann die Umwelt positiv beeinflussen, indem sie Anreize für umweltfreundliche Verkehrsmittel wie öffentliche Verkehrsmittel, Fahrräder und Elektrofahrzeuge schafft. Gleichzeitig kann sie die Verkehrssituation in städtischen Gebieten verbessern, indem sie die Anzahl der Fahrzeuge auf den Straßen reduziert und so Staus und Verkehrsbelastung verringert. Durch die Einnahmen aus der Verkehrssteuer können zudem Infrastrukturprojekte zur Verbesserung des öffentlichen Verkehrs und zur Schaffung von sicheren Radwegen finanziert werden. Allerdings kann eine zu hohe Verkehrssteuer auch zu finanziellen Belastungen für die Bürger führen und die Mobilität eingeschränkt werden. **
-
Wie beeinflusst die Verkehrssteuer die Umwelt und die Verkehrssituation in städtischen Gebieten?
Die Verkehrssteuer kann die Umwelt positiv beeinflussen, indem sie Anreize für umweltfreundliche Verkehrsmittel wie öffentliche Verkehrsmittel, Fahrräder und Elektrofahrzeuge schafft. Gleichzeitig kann sie die Verkehrssituation in städtischen Gebieten verbessern, indem sie die Anzahl der Fahrzeuge auf den Straßen reduziert und so Staus und Verkehrsbelastungen verringert. Durch die Einführung von Verkehrssteuern können auch Einnahmen generiert werden, die für die Verbesserung der Infrastruktur und die Förderung nachhaltiger Verkehrslösungen verwendet werden können. Allerdings kann eine zu hohe Verkehrssteuer auch zu finanziellen Belastungen für die Bürger führen und die Mobilität einkommensschwacher Bev **
-
Wie beeinflusst die Verkehrssteuer die Infrastrukturinvestitionen und die Verkehrspolitik in verschiedenen Ländern?
Die Verkehrssteuer kann die Infrastrukturinvestitionen und die Verkehrspolitik in verschiedenen Ländern stark beeinflussen. Eine hohe Verkehrssteuer kann dazu führen, dass Regierungen mehr Mittel für den Ausbau und die Modernisierung der Verkehrsinfrastruktur bereitstellen, um die steigenden Steuereinnahmen zu rechtfertigen. In einigen Ländern kann eine niedrige Verkehrssteuer jedoch dazu führen, dass weniger Mittel für die Infrastrukturinvestitionen zur Verfügung stehen, was zu einer Unterfinanzierung und einem Rückstand in der Verkehrsinfrastruktur führen kann. Darüber hinaus kann die Verkehrssteuer auch die Verkehrspolitik beeinflussen, indem sie Anreize für umweltfreundliche Verkehrsmittel schafft oder die Nutzung **
-
Wie beeinflusst die Verkehrssteuer die Infrastrukturinvestitionen und die Verkehrspolitik in verschiedenen Ländern?
Die Verkehrssteuer kann die Infrastrukturinvestitionen und die Verkehrspolitik in verschiedenen Ländern maßgeblich beeinflussen. Eine hohe Verkehrssteuer kann dazu führen, dass Regierungen mehr Mittel für den Ausbau und die Instandhaltung der Verkehrsinfrastruktur bereitstellen, um die steigenden Einnahmen aus der Steuer zu rechtfertigen. In einigen Ländern kann eine niedrige Verkehrssteuer dazu führen, dass weniger Mittel für die Infrastrukturinvestitionen zur Verfügung stehen und die Verkehrspolitik sich stärker auf andere Aspekte wie Umweltschutz oder Verkehrssicherheit konzentriert. Die Höhe und Ausgestaltung der Verkehrssteuer kann somit einen erheblichen Einfluss auf die Entwicklung und Modernisierung der **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.